

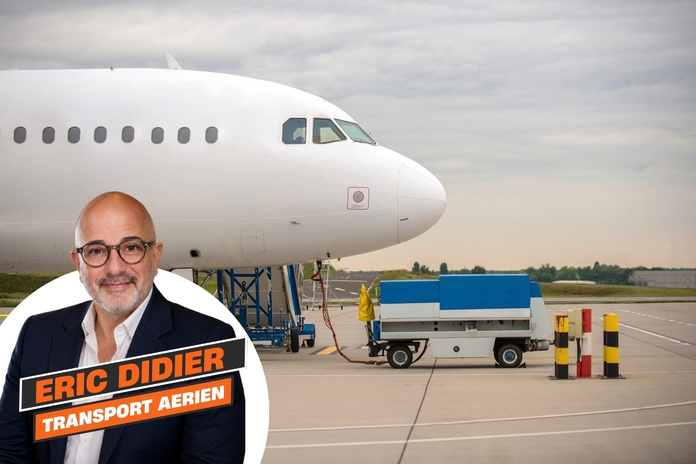
Le carburant provoque rarement, à lui seul, la faillite d’une compagnie. Il agit plutôt comme un révélateur et parfois comme le détonateur final - Depositphotos.com, svedoliver

Dans ma chronique publiée le 22 avril, « L’aérien face au grand ralentissement », j’analysais déjà l’envolée du jet fuel consécutive au déclenchement, le 28 février 2026, du conflit en Iran.
Ce choc impose désormais des décisions concrètes : quelles lignes maintenir, à quel prix et avec quels avions ?
Pour une industrie dont les marges restent structurellement faibles, une hausse durable du carburant peut rapidement remettre en cause la rentabilité d’une ligne, puis d’un réseau et, dans les situations les plus fragiles, la survie même d’une compagnie.
Un choc immédiat sur des marges très faibles
 Le carburant constitue, avec le personnel, l’un des principaux postes de dépenses d’une compagnie.
Son poids varie selon la flotte, le modèle économique et les cours.
Mais, avec des marges souvent limitées à quelques euros par passager, une hausse durable peut effacer rapidement le bénéfice attendu.
Remplir les avions ne suffit plus. Une ligne affichant un taux d’occupation de 95% peut parfaitement perdre de l’argent si elle transporte essentiellement des passagers ayant acheté des billets à bas prix.
Les couvertures carburant ne font que retarder le choc
Les couvertures carburant protègent temporairement les marges. Elles permettent à certains transporteurs de maintenir leurs tarifs pendant que leurs concurrents subissent déjà la hausse.
Mais elles ne suppriment ni le risque sur les volumes non couverts, ni celui d’un renouvellement des contrats à des prix plus élevés.
Le dollar ajoute un risque de change : une compagnie dont les recettes sont encaissées dans une devise affaiblie peut subir simultanément la hausse du jet fuel et celle de sa monnaie de facturation.
Ryanair illustre l’avantage, mais aussi les limites, de cette protection. Pour son exercice financier allant d’avril 2026 à mars 2027, le groupe a couvert 80% de ses besoins en jet fuel à environ 67 dollars le baril. Au premier trimestre, les 20% non couverts ont coûté près de 150 dollars le baril, plus du double sur un an, tandis que le tarif moyen reculait de 6%. Malgré la couverture, la facture carburant a augmenté de 16% et le bénéfice net a baissé de 34%.
Qatar Airways illustre un autre arbitrage. Son dirigeant, Hamad Al-Khater, qualifie la crise actuelle de plus importante de l’histoire de la compagnie. Dans un entretien à Bloomberg TV relayé le 20 septembre, il évoque un jet fuel autour de 182 USD/baril, environ 90% au-dessus de son niveau de fin février 2026. Qatar ne répercute pas encore directement ce surcoût sur les passagers : elle privilégie les lignes les plus rentables et suspend temporairement des dessertes moins performantes.
Le carburant ne pèse plus seulement sur les marges ; il influence les capacités et le réseau.
Moyen-courrier : réduire sans affaiblir le réseau
Sur le moyen-courrier, les compagnies disposent d’une certaine souplesse. Elles peuvent supprimer une fréquence, suspendre une liaison pendant l’hiver, fermer une base ou redéployer un avion vers une destination plus rentable.
Les premières victimes seront les lignes marginales : celles maintenues pour occuper un créneau, défendre une position commerciale ou empêcher l’installation d’un concurrent, mais dont la rentabilité demeure insuffisante.
Passer de trois vols quotidiens à deux rotations mieux remplies réduit la consommation globale. Mais cette économie peut rendre l’offre moins attractive pour les voyageurs affaires et diminuer les possibilités de correspondance.
Les grandes low cost, avec leurs coûts unitaires bas et leur capacité à redéployer les avions, peuvent profiter du retrait d’acteurs plus fragiles.
Les compagnies traditionnelles disposent d’autres atouts : clientèle premium, fret et correspondances. Leur structure de coûts et l’interdépendance des lignes compliquent toutefois les réductions de capacité.
Long-courrier : chaque ligne devra prouver sa rentabilité
Sur le long-courrier, les décisions seront plus lourdes de conséquences. Chaque rotation mobilise un avion et des équipages pendant de nombreuses heures et consomme des quantités importantes de carburant.
Les compagnies examineront encore davantage la contribution réelle de chaque destination : recettes des classes premium, contrats entreprises, fret, correspondances et potentiel de hausse tarifaire.
Les liaisons loisirs très sensibles au prix, les destinations secondaires et les routes récemment ouvertes seront les premières réexaminées. Certaines pourront être limitées à la haute saison, réduites à quelques fréquences hebdomadaires ou confiées à un partenaire en partage de codes.
Les transporteurs disposant d’avions de nouvelle génération bénéficieront d’un avantage déterminant. Mais les retards de livraison et les problèmes de disponibilité des moteurs limitent leur capacité à remplacer rapidement les appareils les plus gourmands.
Retrouvez toutes les chroniques d'Eric Didier sur TourMaG
Faudra-t-il « casser les programmes » ?
Lors du salon IFTM 2026, la semaine dernière, l’un des plus grands spécialistes français du transport aérien me confiait : « Pour s’en sortir, il va falloir casser les programmes. » Il ne s’agira peut-être plus seulement de suspendre quelques lignes déficitaires.
Pour les compagnies les plus exposées, il faudra remettre en cause l’architecture même de leur réseau, abandonner certaines positions historiques et concentrer les moyens sur les lignes capables de préserver la trésorerie.
L’exercice est cependant particulièrement difficile. Les lignes ne fonctionnent pas indépendamment les unes des autres. Certaines alimentent un hub ou permettent de rentabiliser une correspondance long-courrier.
Supprimer une desserte apparemment déficitaire peut donc fragiliser d’autres lignes qui semblaient rentables. Modifier un programme déjà commercialisé entraîne aussi des coûts : réacheminement des passagers, remboursement des billets, réorganisation des équipages, perte de correspondances et dégradation de l’image de la compagnie.
Qui réduira la voilure en premier ?
Une diminution des capacités peut améliorer les remplissages et soutenir les tarifs. Mais aucune compagnie ne souhaite nécessairement être la première à agir.
Chacune peut espérer qu’un concurrent supprimera des fréquences ou quittera une ligne avant elle. Elle pourrait alors maintenir son offre, récupérer une partie des passagers et profiter de la hausse des prix provoquée par la diminution des capacités.
Nous retrouvons ici une forme de partie de poker. La compagnie qui réduit son programme en premier risque de céder des créneaux et des parts de marché. Celle qui attend trop longtemps peut continuer à exploiter des vols qui détruisent sa trésorerie.
La discipline de capacité gagne du terrain : Lufthansa a déjà annoncé des réductions de vols court-courriers, tandis qu’Air France-KLM limite sa croissance et redéploie des avions vers les marchés les plus porteurs. Réduire un réseau peut se décider vite. Le reconstruire prend parfois des années.
Le passager finira par payer
L’augmentation du carburant ne sera pas immédiatement répercutée sur les billets.
Sur une ligne très concurrentielle, une compagnie ne peut pas relever seule ses tarifs sans perdre des clients. Elle commencera probablement par réduire les promotions, limiter les classes tarifaires les moins chères et augmenter les recettes complémentaires : bagages, sièges, embarquement prioritaire ou services à bord.
La baisse des capacités peut aussi soutenir les prix : lorsqu’une fréquence disparaît ou qu’un concurrent se retire, les sièges deviennent plus rares. Le passager risque alors de trouver des billets plus chers, moins de choix et des horaires moins pratiques.
Le carburant peut-il provoquer des faillites ?
Le carburant provoque rarement, à lui seul, la faillite d’une compagnie. Il agit plutôt comme un révélateur et parfois comme le détonateur final.
Les transporteurs les plus menacés seront ceux qui cumulent une trésorerie insuffisante, un fort endettement, des loyers d’avions élevés, une flotte ancienne, une faible couverture carburant, des lignes peu rentables.
Les compagnies indépendantes sans actionnaire de référence, certains transporteurs régionaux et les modèles long-courriers reposant essentiellement sur des tarifs très bas apparaissent particulièrement vulnérables.
La première compagnie à tomber ne sera donc pas nécessairement celle qui consomme le plus de carburant, mais celle qui disposera du moins de temps pour réagir et de pas assez d’argent pour tenir.
L’heure des choix
Autres articles
-
 Tourisme : "maintenir une offre accessible est un enjeu pour notre économie", selon Serge Papin [ABO]
-
Quoi de neuf à l’IFTM ? Les actus à retenir (3ème épisode)
-
Tourisme : à La Réunion, la course au volume change de cap
-
L’aérien signe une année record avec près de 10 milliards de passagers en 2025
-
Quoi de neuf à l’IFTM ? Les actus à retenir (2e épisode)
À court terme, les compagnies doivent protéger leur trésorerie, ajuster leurs tarifs à la demande et réduire les capacités qui ne couvrent plus leurs coûts.
À moyen terme, elles devront continuer de renouveler les flottes et développer les partenariats, malgré les contraintes de financement et de livraison.
La question n’est donc plus de savoir si les compagnies augmenteront leurs prix ou réduiront leurs programmes. Elles feront probablement les deux.
Il reste à savoir qui acceptera de bouger en premier et qui pourra se permettre d’attendre. Dans le transport aérien, les faillites sont rarement provoquées par un seul événement. Mais pour certaines compagnies, la flambée du jet fuel pourrait bien constituer la dernière goutte dans le réservoir.

Eric Didier - DR
Entrepreneur passionné et spécialiste du transport aérien, avec plus de trois décennies d'expérience, Eric Didier a coordonné le lancement de l’alliance Oneworld avant de créer et développer Qatar Airways en France et sur plusieurs marchés européens, où il a occupé des postes de direction clés, assurant la croissance et le succès de la compagnie.
Expert en gestion d'équipes et en stratégies commerciales, alliances et distribution, il a travaillé avec plusieurs grandes compagnies aériennes, contribuant à leur expansion à l'international.
Il dirige aujourd'hui le cabinet de conseil TED Advisory Services.
Expert en gestion d'équipes et en stratégies commerciales, alliances et distribution, il a travaillé avec plusieurs grandes compagnies aériennes, contribuant à leur expansion à l'international.
Il dirige aujourd'hui le cabinet de conseil TED Advisory Services.


